CréditoLeve: Empréstimos Fácil

- 41.17K Avaliações
- 4,7
- Downloads
- 1.000.000+
 Análise de Mobxio
Quando surge uma despesa fora do planejamento, a tentação é procurar dinheiro rápido antes de entender quanto ele vai custar. Eu usaria o CréditoLeve com uma ordem diferente: primeiro, conferir as condições com calma; depois, decidir se o empréstimo realmente resolve o problema. Como aplicativo financeiro da Bachanet, ele é voltado a quem busca crédito pelo celular, mas a decisão mais importante continua sendo comparar o valor total e o peso das parcelas com o orçamento real.
Uma expectativa realista antes de instalar
Para quem nunca pediu crédito pelo celular, vale separar duas coisas desde o começo: iniciar uma solicitação e receber uma oferta que faça sentido. O primeiro passo pode ser simples, mas a decisão financeira pede atenção. Eu não instalaria esperando que o aplicativo resolva qualquer aperto sem análise; usaria a consulta para descobrir se existe uma opção compatível com a necessidade e com o orçamento.
Também pensaria antes no que faria se a resposta não fosse a esperada. Se o pedido não avançar ou as condições não forem adequadas, ter uma alternativa — como negociar o vencimento da conta ou adiar uma compra — ajuda a evitar que a pressa empurre para uma escolha pior. Essa preparação não torna o processo mais complicado; apenas impede que uma única possibilidade pareça ser a única saída.
O que esperar de um pedido pelo celular
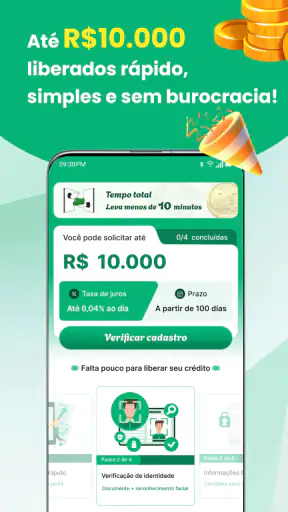
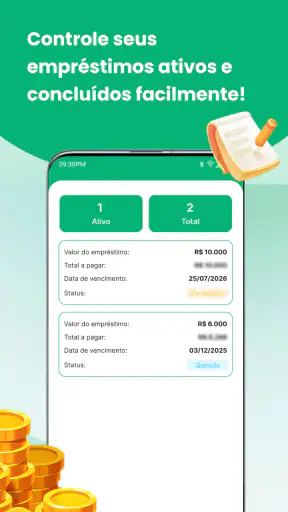
O CréditoLeve é um aplicativo gratuito de finanças para solicitar empréstimos. Sua proposta é reduzir a distância entre ter uma necessidade de dinheiro e iniciar uma busca por crédito sem precisar começar por uma agência. Isso pode ser útil quando quero organizar uma solicitação em um momento livre, mas não significa que o empréstimo seja automático ou adequado para qualquer situação.
Minha expectativa mais sensata seria encontrar um caminho para consultar e iniciar um pedido, não tratar o aplicativo como dinheiro garantido. Em serviços de crédito, a possibilidade de solicitar não deve ser confundida com aprovação, e a aprovação, por si só, não torna uma oferta vantajosa. Eu só avançaria depois de entender o custo completo, o prazo e o que acontece se uma parcela não couber no mês.
A recepção do público é expressiva: o app tem média de 4,7, baseada em cerca de 118 mil avaliações, e ultrapassou 1 milhão de instalações. Isso sugere que muita gente considera a experiência útil, mas avaliações gerais não substituem a leitura das condições da proposta que aparece para cada pessoa. Crédito pode variar conforme o perfil e a oferta disponível, então eu não usaria a nota como previsão do resultado individual.
Ele é gratuito para baixar, tem classificação livre e está na versão 1.0.1, com suporte a Android a partir da versão 7.0. O lançamento ocorreu em 21 de abril de 2026. Esses detalhes ajudam a saber se o aparelho é compatível, mas não dizem, por si sós, se o custo de um empréstimo será adequado. Para quem usa iPhone, vale confirmar a disponibilidade na loja correspondente antes de planejar o processo.
Para quem pode fazer sentido
Vejo mais utilidade para quem tem uma necessidade concreta e temporária, já sabe quanto precisa e quer avaliar uma alternativa de crédito sem transformar a busca em uma decisão impulsiva. Um gasto urgente e inevitável pode justificar comparar propostas; uma compra adiável ou um desejo de consumo tende a não justificar assumir uma obrigação financeira sem necessidade.
Também pode ser conveniente para quem prefere começar pelo celular e consegue separar alguns minutos para ler cada etapa. Já quem procura uma forma de reorganizar dívidas recorrentes talvez deva comparar primeiro opções de renegociação diretamente com os credores. Um novo empréstimo pode aliviar uma conta imediata e, ao mesmo tempo, aumentar o custo total se não substituir uma dívida mais cara de maneira clara.
Um exemplo em que esse cuidado faz diferença: se uma conta essencial vence antes do próximo pagamento e a negociação do prazo não resolve, eu calcularia apenas o valor que falta para cobri-la, sem incluir compras extras no pedido. Assim fica mais fácil avaliar se as parcelas correspondem a uma necessidade delimitada ou se o empréstimo está começando a financiar despesas que poderiam ser evitadas.
Como começar sem se precipitar
Na primeira abertura, eu começaria conferindo se instalei o aplicativo correto, observando o nome e o desenvolvedor, Bachanet. Em seguida, seguiria apenas as instruções que aparecem na tela e preencheria informações com atenção. Em um pedido de crédito, um erro em dados pessoais ou financeiros pode gerar retrabalho e confusão; vale revisar cada campo antes de continuar, em vez de tocar rapidamente em todos os botões.
Antes de enviar qualquer solicitação, eu teria à mão uma estimativa do valor necessário e uma visão do orçamento dos próximos meses. Não é preciso inventar uma renda disponível otimista: o melhor teste é verificar quanto sobra depois de moradia, contas essenciais, alimentação, transporte e compromissos já assumidos. Se a parcela só parece possível contando com dinheiro incerto, eu trataria isso como um sinal para parar e reconsiderar.
Um cuidado prático é não iniciar o processo enquanto estiver distraído ou com pressa. Eu escolheria um momento em que pudesse ler a tela inteira e, se surgisse uma proposta, anotaria os números principais para comparar depois. Isso reduz a chance de confundir o valor recebido com o valor total pago, uma diferença que importa muito mais do que a rapidez percebida no início.
Para deixar a primeira tentativa mais organizada, eu faria uma pequena checagem antes de abrir o formulário: qual é a despesa, qual é o valor que realmente falta e em que mês a parcela começaria a disputar espaço com outras contas? Essa preparação evita refazer cálculos no meio do pedido. Se não consigo responder a essas perguntas, ainda não estou pronto para avaliar uma proposta, mesmo que consiga iniciar a solicitação.
O primeiro resultado útil não é necessariamente contratar
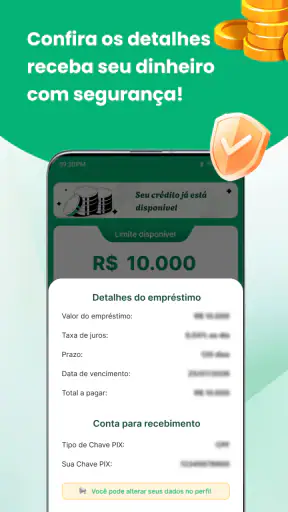
Para mim, a primeira ação bem-sucedida não seria simplesmente concluir um formulário: seria chegar a uma decisão informada. Se o aplicativo mostrar uma oferta, eu procuraria entender quanto será liberado, quanto será pago ao todo, o número e o valor das parcelas, as datas de vencimento e eventuais encargos. Se algum desses pontos não estiver claro na tela, não assumiria que a condição é favorável; interromperia a decisão e buscaria esclarecimento antes de aceitar.
Imagine uma despesa médica que precisa ser paga antes do próximo salário. Eu definiria primeiro o valor que falta, sem aumentar o pedido por conveniência. Depois, compararia a parcela proposta com o orçamento do mês seguinte e dos meses posteriores, considerando também despesas previsíveis. Se a prestação comprometer dinheiro reservado para itens essenciais, a rapidez do processo não compensa o risco de criar um problema maior.
Outro uso cuidadoso é comparar a oferta com alternativas concretas, não com uma ideia vaga de que “qualquer crédito serve”. Se a despesa puder esperar, juntar o valor ou negociar o prazo com quem está cobrando pode sair melhor. Se houver uma dívida cara, uma renegociação direta pode preservar mais controle do que contratar outro empréstimo. O aplicativo é um ponto de partida para avaliar crédito, não um substituto para essa comparação.
Um hábito útil é comparar as propostas no mesmo formato, anotando o dinheiro que entraria, o total previsto de pagamento e o calendário das parcelas. Não basta pôr lado a lado dois valores mensais: uma prestação menor pode durar mais tempo e deixar a obrigação ativa por mais meses. Eu também registraria qual necessidade cada alternativa resolveria, para não escolher uma oferta maior só porque parece oferecer mais folga naquele instante.
Onde costuma surgir a confusão
A confusão mais comum é misturar rapidez com certeza. Um processo feito no celular pode tornar o início mais cômodo, mas não significa que todo pedido será aceito, que o dinheiro estará disponível imediatamente ou que a proposta terá o mesmo formato para todas as pessoas. Eu manteria essas expectativas separadas e tomaria qualquer resultado como algo a avaliar, não como promessa de solução.
Também é fácil olhar apenas para o valor da parcela. Uma prestação menor pode parecer confortável porque ocupa menos espaço no orçamento mensal, mas um prazo mais longo pode elevar o total desembolsado. Por isso, eu compararia simultaneamente o custo total, o prazo e a data de vencimento. Uma oferta só é realmente comparável a outra quando olho para esses elementos juntos, e não apenas para o número que parece mais amigável.
Há ainda uma diferença entre conseguir preencher um pedido e ter certeza de que deve aceitá-lo. Eu não avançaria só porque já investi tempo no processo. Se a condição não couber, se o custo estiver difícil de compreender ou se o motivo do empréstimo deixou de ser urgente, parar é uma decisão válida. O tempo gasto na solicitação não deve virar pressão para assumir uma dívida.
Para reduzir erros, guardaria uma anotação pessoal com o valor solicitado, as parcelas, o total e as datas relevantes antes de confirmar qualquer coisa. Não é um recurso especial do aplicativo, apenas um hábito útil para não depender da memória ao comparar opções. Também evitaria compartilhar informações sensíveis por canais que não sejam os apresentados dentro do fluxo oficial do serviço.
Se alguma etapa gerar dúvida, eu não tentaria adivinhar o significado de um campo nem enviaria informação que não entendi. Em um serviço financeiro, parar para reler é melhor do que avançar apenas para descobrir depois que interpretei mal uma condição. A regra prática é simples: só confirmar quando consigo explicar, com minhas próprias palavras, quanto recebo e quanto assumo pagar.
Como comparar com outras alternativas
Em comparação com procurar crédito diretamente em um banco ou cooperativa, um aplicativo pode ser mais prático para iniciar a consulta pelo telefone. Já conversar diretamente com a instituição pode ser melhor quando preciso esclarecer cláusulas, negociar uma condição específica ou entender como uma dívida existente será tratada. Eu não escolheria o canal só pela facilidade: escolheria aquele em que consigo compreender e verificar melhor a proposta.
Em relação ao cartão de crédito, a escolha depende do tipo de despesa e do custo efetivo de cada opção. Parcelar uma compra no cartão pode parecer simples, mas também pode gerar encargos; um empréstimo, por sua vez, cria parcelas próprias e compromete meses futuros. Compararia o total a pagar nas duas alternativas, sem presumir que uma é sempre mais barata. Para uma conta que aceita negociação direta, falar com o credor pode ser mais apropriado do que abrir uma nova dívida.
O CréditoLeve tende a ser menos indicado para quem precisa de aconselhamento financeiro amplo, quer consolidar várias dívidas sem uma comparação detalhada ou não consegue prever como pagará as parcelas. Também não é uma boa escolha para quem está procurando dinheiro para cobrir repetidamente despesas maiores do que a renda. Nesse cenário, rever gastos, renegociar compromissos e buscar orientação confiável pode atacar a causa, enquanto outro empréstimo apenas adia a dificuldade.
Eu também escolheria outra abordagem se a necessidade fosse recorrente, e não pontual. Pedir crédito para cobrir o mesmo tipo de déficit mês após mês pode transformar uma solução curta em um compromisso que reduz ainda mais a margem do orçamento. Nesse caso, mapear vencimentos, cortar ou renegociar despesas e conversar com os credores tende a ser mais útil do que buscar uma nova solicitação a cada aperto.
O próximo passo depois da consulta
Se a proposta fizer sentido, eu confirmaria cada condição antes de concluir e deixaria as datas de pagamento visíveis no meu calendário ou controle financeiro. Reservar o valor da parcela assim que o orçamento do mês começa pode ajudar a evitar que ele seja consumido por outras despesas. Se a oferta não couber, eu sairia do fluxo sem culpa e compararia uma alternativa menos onerosa, em vez de aceitar apenas para terminar logo.
O app é uma ferramenta de solicitação de crédito, não um planejamento financeiro completo. Para tirar proveito dele, eu o usaria junto de uma planilha simples, bloco de notas ou controle de despesas já conhecido, registrando o impacto das parcelas no orçamento. Esse passo é especialmente importante quando há outras contas parceladas, pois a soma dos compromissos costuma ser mais reveladora do que analisar cada prestação isoladamente.
Depois de decidir, eu manteria o registro da condição aceita e conferiria o orçamento antes do vencimento, não apenas no dia em que a parcela vence. Isso dá tempo para reorganizar despesas caso o mês fique mais apertado do que o previsto. Se ainda estou comparando, deixaria as anotações separadas de qualquer gasto cotidiano, para não confundir uma simulação com dinheiro já disponível.
Uma dúvida natural de quem está começando é se vale concluir o pedido só para conhecer as condições. Eu faria isso apenas se estivesse disposto a fornecer as informações solicitadas e a avaliar uma possível proposta sem obrigação de aceitá-la. Outra pergunta prática é se o serviço serve para resolver dívidas antigas: pode entrar na comparação, mas não presumiria que substitui uma renegociação; eu colocaria o custo total lado a lado antes de decidir.
Também consideraria a compatibilidade antes de organizar o processo: o aplicativo requer Android 7.0 ou superior, enquanto quem usa iPhone deve verificar a disponibilidade na loja correspondente. E, se a dúvida for sobre a segurança de uma proposta específica, eu não me guiaria apenas pela aparência do aplicativo ou por comentários de outros usuários; leria as condições apresentadas e usaria somente os canais oficiais exibidos no próprio serviço para buscar esclarecimentos.
No fim, minha impressão é que o CréditoLeve pode ser conveniente para quem quer iniciar uma busca por empréstimo pelo celular e está disposto a verificar os números com disciplina. A reputação sólida entre usuários ajuda a explicar o interesse, mas não elimina a necessidade de avaliar a própria oferta. Eu recomendaria usar o aplicativo para comparar e decidir com calma, nunca como atalho para aceitar crédito sem saber o custo total. Se você precisa de dinheiro para uma urgência específica e encontra parcelas compatíveis com sua realidade, pode valer a consulta; se o orçamento já está apertado ou a necessidade pode esperar, outra saída provavelmente será mais prudente.
Perguntas frequentes sobre CréditoLeve: Empréstimos Fácil
O que é o CréditoLeve: Empréstimos Fácil?
O CréditoLeve: Empréstimos Fácil é um aplicativo voltado a quem deseja consultar opções de crédito pelo celular. Antes de começar, vale lembrar que a disponibilidade de ofertas, os valores e as condições podem variar conforme a análise da instituição responsável e o perfil de cada solicitante. Confira as informações exibidas no app e identifique quem concede o empréstimo antes de aceitar qualquer proposta.
O CréditoLeve concede empréstimos diretamente?
Não presuma que o aplicativo seja o próprio credor. Apps de crédito podem funcionar como plataformas de consulta ou encaminhamento, enquanto a análise e a liberação ficam a cargo de uma instituição parceira. Antes de enviar uma proposta, procure no app o nome da empresa responsável pelo contrato, confira seus canais oficiais e leia com atenção as condições, incluindo juros, tarifas e valor total a pagar.
Quais documentos e informações podem ser solicitados?
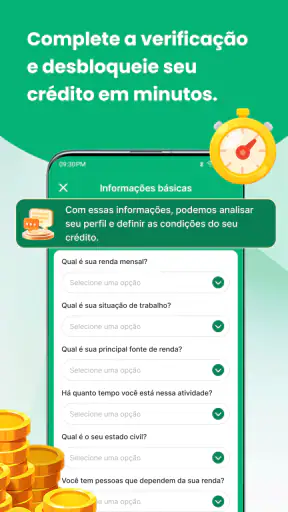
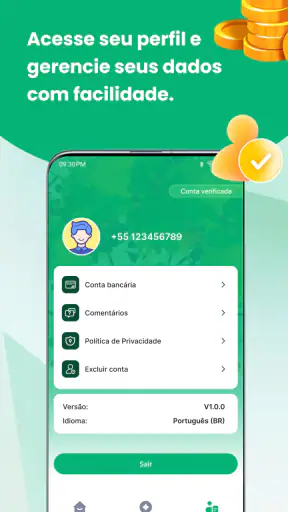
Para avaliar uma solicitação, serviços de crédito podem pedir dados pessoais, informações de contato e documentos de identificação, além de dados financeiros ou profissionais. Os requisitos exatos dependem do processo apresentado no aplicativo e da instituição que analisa o pedido. Informe apenas dados necessários, confira se está usando o app oficial e leia a política de privacidade para entender como as informações serão utilizadas e compartilhadas.
O empréstimo é aprovado na hora e garantido para todos?
Não há como garantir aprovação, mesmo que o aplicativo permita iniciar uma solicitação pelo celular. A decisão pode depender de análise de crédito, validação de identidade e outros critérios definidos pela instituição responsável. Prazos e disponibilidade também podem variar. Desconfie de promessas de aprovação garantida ou de pedidos de pagamento antecipado para liberar dinheiro; confirme qualquer condição diretamente nos canais oficiais antes de prosseguir.
O CréditoLeve é seguro e há cobrança para solicitar o empréstimo?
A segurança depende de verificar se o aplicativo é legítimo, quais empresas participam da operação e como seus dados são tratados. Antes de instalar, confira o desenvolvedor e as avaliações na loja oficial; antes de contratar, leia o contrato e observe o CET, os juros, as tarifas e as parcelas. Não pague depósitos ou taxas antecipadas para receber um empréstimo sem confirmar a legitimidade da cobrança.
O melhor de CréditoLeve: Empréstimos Fácil
Pontos a considerar sobre CréditoLeve: Empréstimos Fácil